每隔几个星期,就有马来西亚银行客户一觉醒来发现户口被清空,里面是一连串自己从没做过的转账。第一个问题永远一样:银行会不会把钱还回来?自2024年10月1日起,这个问题有了书面答案。国家银行(BNM)的政策文件《确保未经授权电子银行交易受害者获公平对待》,国行自己简称为 SEFT,规定银行怎么调查、多快回复,以及什么情况下损失由银行承担。
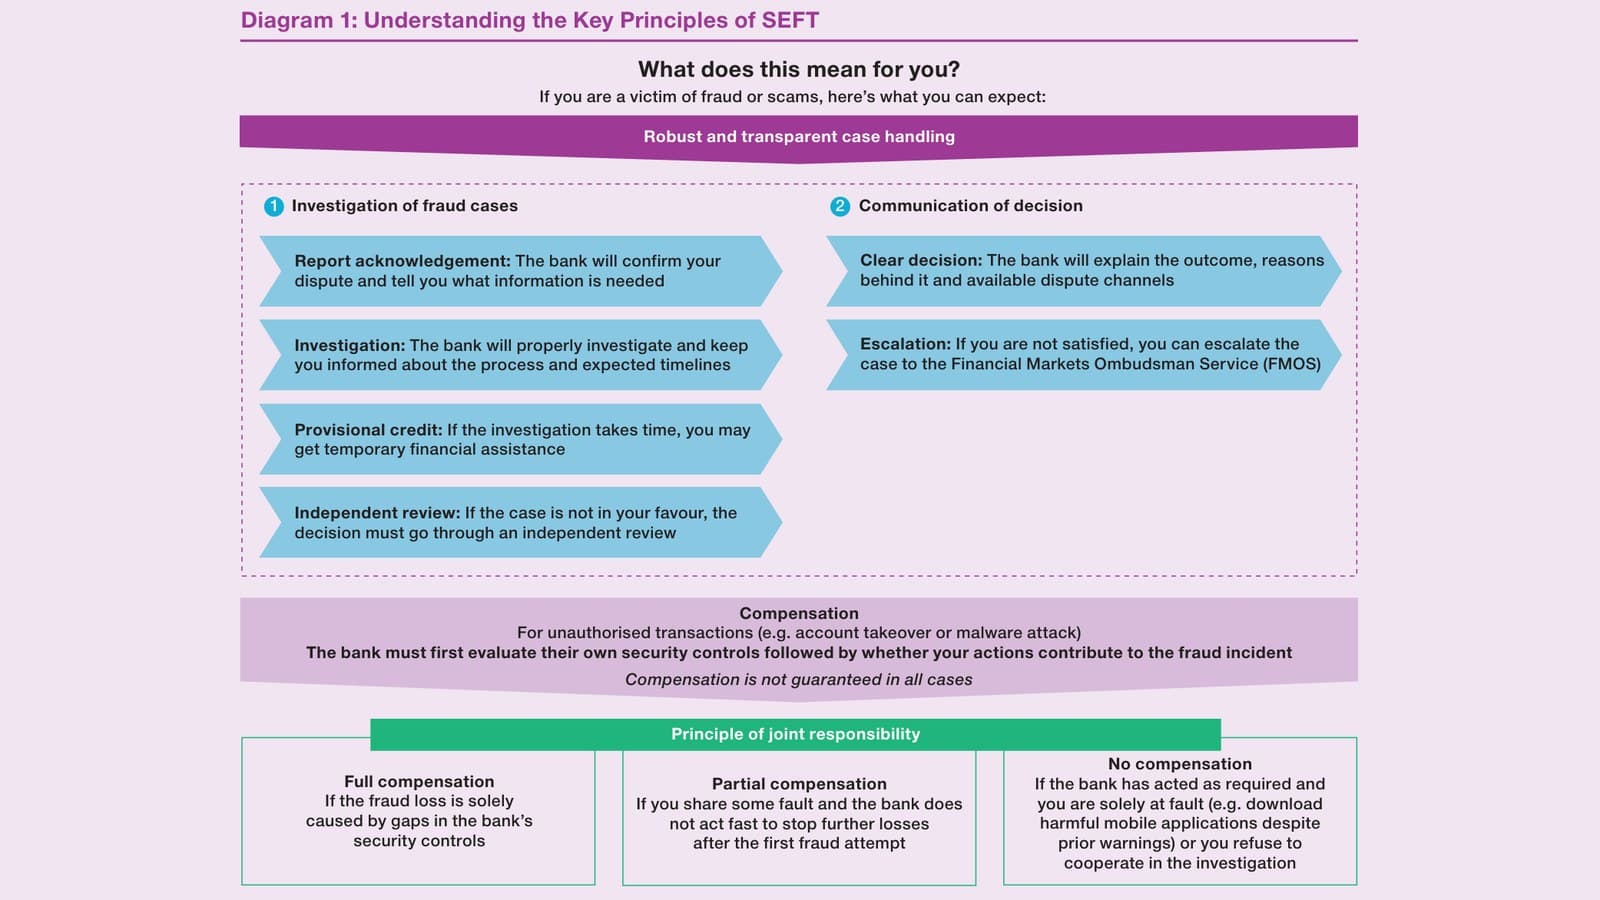
*图片:国家银行2025年常年报告(专栏4,图1)*
本文根据该政策文件(2024年6月28日发布)以及国行在2025年常年报告中的一周年检讨,说明SEFT实际上要求什么。这是事实性解说,不是针对个别案件的法律意见。
先确认你的情况是否涵盖在内
SEFT只适用于 未经授权的交易:你没有同意、没有发起、也没有批准的付款。典型例子是你在钓鱼网站输入了登入资料后户口被盗用,或手机里的恶意软件在背后批准转账。
如果付款是你当时自愿进行并批准的,就算是被骗,SEFT也 不 适用。政策文件点名爱情骗局、投资骗局、包裹骗局以及转错户口都不在范围内。国行报告指出,马来西亚 约95%的网络诈骗案属于授权交易,所以大部分诈骗受害者不在SEFT保障之内。这类情况第一步仍是立刻拨打 997 让款项被冻结,详见我们的997与NSRC指南。
有一点很重要。政策文件说,银行 不能单凭交易通过了验证,就当作是你授权的。手机恶意软件批准的转账,不会自动算是"你做的"。
它适用于持牌银行、持牌伊斯兰银行和指定的发展金融机构。文件没有提到电子钱包。
银行必须按这个顺序检讨
根据第9.4段,银行必须 先从自己这边查起:有没有提醒你应尽的义务、有没有提供有效的报案管道,以及它的诈骗侦测系统是否应该拦下一笔不符合你平时习惯的付款。国行举的失职例子是:短时间内出现一连串与你平时用法不符的转账,银行却没有拦截。
第9.5段接着列出你 完全不须负责 的情况,包括:
- 银行系统或保安措施出现故障或漏洞;
- 银行提供的安全设备或密码是伪造、有故障或已取消的;
- 在你收到密码或设备之前发生的交易;
- 银行职员或代理的欺诈或疏忽;
- 你通知银行后才发生的任何交易;
- 银行没有厘清调查中出现的矛盾证据。
你何时须承担部分或全部损失
银行只有在 证明 以下三者之一时,才能把损失算在你头上(第9.6段):你有欺诈行为、你拒绝配合调查,或你违反了银行告知过的义务。这些义务是:不向任何人透露登入ID或密码(TAC、PIN或设备密码)、妥善保管安全设备,以及一发现资料外泄或设备遗失就马上通知银行。国行的注脚举例说明怎样算没妥善保管设备:点击可疑链接、从不可信来源安装APK档案,以及不做保安更新。
即使如此,第9.7段规定,如果银行有能力阻止后续的未经授权转账却没有做,你 不须承担全部损失。国行把结果归纳为三种:
- 全额赔偿:损失完全由银行保安漏洞造成。
- 部分赔偿:你有部分过失,而银行在第一次诈骗尝试后没有及时阻止进一步损失。
- 不赔偿:银行已做足一切要求,而过失完全在你,或你拒绝配合调查。
任何把损失算在你头上的决定,都必须先在银行内部经过 独立审查,才能通知你,而银行必须保存证据七年。
保护你的时限
- 立即报案。 使用银行的24小时诈骗热线,银行必须在网站和应用程序上列明。你报案之后被转走的钱,不能算在你头上。
- 3个工作日内,银行必须告诉你需要什么资料。最少包括你的姓名、身份证或护照号码、户口、每笔争议交易的日期和金额,以及你为何提出争议。业界惯例是24小时内确认收到。
- 报警。 银行必须建议你报警,而申请临时垫款需要警方报告副本。
- 超过14个工作日,若调查仍在进行,银行必须立即提供 临时垫款,金额为争议总额或 每宗RM5,000,以较低者为准。不收利息、费用或收费,你可以自由使用。
- 到第30个工作日,若仍未有决定,银行必须把余下的争议金额(连同任何利息或利润)存入你的户口。
如果之后裁定你须负责,银行可要求你在合理期限内归还临时垫款。银行只能在作出最终决定六个月后,才把未归还的垫款报告给 CCRIS;如果你在这六个月内把案件交给FMOS,则须等FMOS裁决后才能报告。想查看自己的记录,可参考我们的CCRIS与CTOS指南。
如果银行拒绝赔偿
银行必须以书面通知决定,附上简短评估以及任何转嫁给你的损失的依据,并告诉你可用的投诉管道。下一步是 金融市场监察服务机构(FMOS),它在2025年1月17日取代了旧的OFS。消费者免费使用,处理最高 RM250,000 的金融纠纷,你必须在银行最终决定后 六个月内 提出,可在complaint.fmos.org.my网上申请,或拨打03-2272 2811。
SEFT实施一年的成果
国行2025年常年报告说,2025年获得全额或部分赔偿的受害者人数比2024年增加 约26%,而银行也更稳定地在预期的14天内完成调查。报告描述两家银行在调查发现骗徒绕过了其中一家的冷静期、并利用另一家的验证漏洞后,向所有受影响客户全额退款。2025年向警方报案的诈骗损失达 RM28亿。
报告也说明了SEFT仍欠缺什么。与新加坡和泰国不同,马来西亚的框架只涉及银行和客户,电讯公司和平台没有任何责任。国行说扩大范围"有其道理",并正研究为弱势消费者提供更广的保障。截至2026年10月15日,尚未有任何宣布。
相关阅读
*资料来源:国家银行政策文件BNM/RH/PD 028-139《确保未经授权电子银行交易受害者获公平对待》(2024年6月28日发布,2024年10月1日生效)第5.2、8至11段;国家银行2025年常年报告专栏4《诈骗处理:以共同问责建立信任》;国家银行关于成立FMOS的文告(2025年1月17日)。2026年10月15日查阅。*