多数马来西亚人第一次认识自己的信用报告,都是以最糟的方式:银行职员看了一眼萤幕,然后说申请没过。到那一刻,你已经来不及问上面写了什么。
同一份档案,你可以自己读,免费,而且在申请之前就能读。以下是它究竟放在哪里、要不要钱,以及关于更正它的规则实际怎么写。
免费那一份,正是银行在读的那一份
CCRIS,中央信贷资料参考系统,由马来西亚国家银行营运。这是各参与金融机构上报的档案,也是它们评估你时会调阅的那一份。
国家银行自家页面列出三个取得途径。eCCRIS入口(eccris.bnm.gov.my)对已注册、拥有网上银行的马来西亚公民免费。全国各地的AKPK自助终端是亲身办理的途径。第三条路是透过获批准的信用报告机构,而国家银行明白写着:这些机构可就其服务收费。
以前注册必须亲自到国家银行或AKPK柜台。自国家银行2022年2月18日的公布起,马来西亚个人可以在eccris.bnm.gov.my完成整个程序。身份验证的方式是透过网上银行向国家银行指定户口转账RM1,国家银行注明这RM1会在注册后两个工作天内自动退回。公司与非马来西亚籍个人仍须透过eLINK(telelink.bnm.gov.my)注册。
这个流程有两点值得在动手前知道。启动账户的六位数OTP有效期为七天,一旦过期就不能在线上重新产生——国家银行自家指南会把你导去AKPK自助终端或eLINK,也就是数字化本来要替你省掉的那趟柜台。另外,每次登入只有五次输入OTP的机会,超过账户就会被锁定,届时须回答安全问题重新启用。这两件事都由BNMTELELINK处理:1-300-88-5465,海外拨打+603-2174 1717,或透过bnm.gov.my/livechat线上客服,服务时间为周一至周五上午9时至下午5时(公共假期除外)。
档案里究竟有什么
国家银行向参与金融机构收集三类资料。
- 你的借款人基本资料:姓名、身份证或商业注册号码、出生或注册日期、地址。
- 你的贷款申请纪录:申请金额、申请日期、融资类型。
- 你的信贷账户资料:融资类型、信用额度、未偿余额、分期金额、账户使用情况与法律行动状态。
报告显示的是这些机构上报的、过去12个月的融资与还款纪录。这个时间窗很重要:三年前漏缴的一期不会出现在目前的报告里,上一季漏缴的会。
报告的三个部分,以及最扎人的那一个
国家银行的CCRIS常见问答写明了你实际会看到什么。报告分成三部分:Outstanding Credit(未偿信贷)、Special Attention Account(特别关注账户),以及Application for Credit(贷款申请,涵盖过去12个月内待批与已批的申请)。
Outstanding Credit是最普通的那份清单:每一笔仍在使用的融资,连同信用额度、未偿余额,以及国家银行所称的「过去12个月拖欠的期数」。真正被信贷主任第一眼读的,是那行拖欠期数,不是余额。
Special Attention Account值得在被名字吓到之前先搞懂。国家银行的定义是:已减值的贷款,被该参与金融机构列入特别监察,用意在于收回贷款或正在催收当中。它是放贷机构的内部标记,不是监管机构对你的判决;正在AKPK方案下处理的账户,也可能出现在这里。
接下来是多数人会弄错的一点。把拖欠还清,并不会抹掉当初记录拖欠的那几个月。国家银行说明,账户恢复正常后,「已恢复正常」的状态会显示在你结清的当月——而先前拖欠的月份仍留在12个月的窗口里,只会随时间一个月一个月地退场。三月结清,二月的拖欠纪录要到隔年二月才会消失。
这就是「早点看自己的档案、而不是到了柜台才看」最有力的理由。如果你打算六月申请房贷,你会想在一月就知道六月时还有什么会被看见。
它不是黑名单,国家银行也不给分
有两个观念让马来西亚人白白焦虑了很久,而两个监管机构都白纸黑字否定了它们。
国家银行说明,CCRIS只储存借款人的融资资料与还款纪录,并不是一份还款纪录欠佳者的姓名清单。它也不生产任何评分。CCRIS是交易纪录,不是对你的判决。
信用报告机构注册局(PPK)对私营机构讲得更直接。它自家的常见问答写着:信用报告机构没有权力依据其所发出的报告把任何个人列入黑名单,并称「信用报告机构可以把客户列入黑名单」这个说法本身就是错误的观念。它说,信用报告里的一切只作为「lead information」(线索资料)。贷款的决定权完全在金融机构手上。
要钱的那一层,你实际买到了什么
CTOS是私营机构中最为人所知的一间。它自家定价页面(2026年9月20日读取)分成三个产品。
Basic Report免费,每年两份,登入时更新。内含国民登记局的个人资料、SSM的董事与商业权益资料、诉讼与破产纪录,以及商业信誉纪录(trade referee listings)。它不含CCRIS纪录,也不含CTOS Score。
含CCRIS与评分的Full Credit Report为每份RM27.90,已含SST。内容是Basic Report的全部,加上CTOS Score,再加上来自国家银行的CCRIS纪录。
SecureID是订阅制,每月RM9.90(有三个月锁定期)或每年RM99。它把每年四份信用报告,与一系列诈骗警示捆在一起:个人资料外泄与暗网资料外洩、新的贷款申请与账户关闭、地址或联络资料变更,另加漏缴警示。
把这份清单和免费那一份对照,算式就很清楚了。RM27.90报告的卖点是CCRIS,而国家银行本来就免费给你。你真正付钱买的是CTOS Score,那是国家银行不生产的东西,以及把两者放在同一个画面的便利。
免费的Basic Report仍然值得去拿,因为它载有CCRIS没有的一层:诉讼纪录、破产状态与你在SSM的董事资料。银行两份都看得到,你也应该。
其他注册机构也存在。PPK自家常见问答点名了CTOS Data Systems、FIS Data Reference、Credit Bureau Malaysia、Dun and Bradstreet Malaysia、Basis Corporation与RAM Credit Information。各家自行定价。
CTOS Score到底代表什么
如果你那RM27.90买的就是这个评分,那就该知道这个数字在说什么。CTOS自己公布了量表:从300分到850分,分成六级。
- Poor(差):300 至 528
- Low(偏低):529 至 650
- Fair(普通):651 至 696
- Good(良好):697 至 717
- Very Good(很好):718 至 743
- Excellent(优秀):744 至 850
注意它的形状:底部的级距很宽,顶部的很窄。所以同样进步五十分,起点不同、意义就完全不同。从560升到610,你仍然留在Low;从660升到710,你跨过了两级。
CTOS也公布了分布,结果比多数人预期的更让人安心:2025年有信贷活动的马来西亚人,平均分是622、中位数是637——两者都落在Low级里。如果你的分数是六百多分,你不是异类,你就是这个国家的中间值。
CTOS列出六项会牵动评分的因素,并把「还款纪录」排在第一位,称它是信用报告中最重要的因素。其余五项是:信用额度使用率、信用历史长度、法律与诉讼及破产纪录、新的贷款申请,以及你持有的信贷种类组合。这份清单上没有一项可以速成——这也是对「一个月帮你把评分拉高」那类广告最诚实的回应。
这个评分不是一道门槛。没有任何一家放贷机构公布过分数线,CTOS自己也不设。这个数字只是别人做决定时的一项输入——PPK对整份报告的说法,也是同一个意思。
还有大家真正想问的那一题:不会,查自己的报告不会伤到它。CTOS说明,透过CTOS查阅自己的信用报告属于个人查询(personal inquiry),对你的CTOS Score没有影响。只有向放贷机构提交的申请,才会触发其他放贷机构看得到的那种查询纪录。自己的档案,想看多勤都可以。
更正错误,以及你该找谁
很多人就是在这里写错对象,白白浪费几个月。其实不必猜:eCCRIS的报告本身就内建了争议申报管道。
在入口网站里,你点选报告上的「Verify」,勾出有异议的项目,再连同佐证文件提交一份「Data Verification」(资料核实)申请。国家银行自家的使用指南写得很清楚:哪一类争议送去哪里,而这条分界并不是多数人以为的那一条。
- 关于你个人基本资料的争议——姓名拼写、出生日期、待核实状态——送交国家银行。请附上MyKad副本,或国民登记局(Jabatan Pendaftaran Negara)的相关信函。
- 关于账户资料的争议——Outstanding Credit、Special Attention Account或Application for Credit底下的任何项目——送交上报该笔资料的金融机构。请附上放行信(release letter),或该机构出具的信函。
所以「国家银行改不了、只有银行能改」这个流传甚广的说法,对账户资料是对的,对个人基本资料是错的。国家银行两种情况都提醒:附件不齐,只会让回复拖得更久。
接着有两个各自独立的时钟在跑,值得分开来看。争议本身的回复最长需14天——国家银行的eCCRIS使用指南写「14天」,它的CCRIS常见问答写「14个工作天」,就按较长的那个来规划。另一方面,改好的资料要到下个月10日才会显示在CCRIS上,还要视公共假期而定。10月初谈妥的更正,要到11月10日才看得到。申请贷款的时间要同时绕开这两点,而不是只顾其中一个。
进度可在入口网站的「MY REQUEST」查看。收到回复后,你可以在「Remarks」栏追问,或自行关闭该申请;若你什么都不做,系统会在30天后自动关闭它。这是一宗争议最安静的死法,所以记得把日期记进行事历。
已经还清却仍显示在报告上的贷款,PPK的指引很具体:向提供该笔融资的金融机构取得还款证明信(settlement letter),再把该信副本带到相关信用报告机构核实,他们会更新报告上的资料。
已获解除的破产,法令不允许信用报告机构在当事人获解除破产之日起两年之后,再披露其破产状态。若过了这个期限仍在显示,请带相关文件到该机构要求更新纪录。
你不能做的是删除自己的纪录。PPK直接这么说,并建议改为定期到各机构查核,确保上面的资料准确、完整、与现况相符。
你的权利,与那个没人听过的监管机构
PPK是财政部辖下的机构,依据《2010年信用报告机构法令》(即第710号法令)设立,监管私营信用报告机构。它不监管CCRIS,那属于中央银行,依据《2009年马来西亚中央银行法令》。投诉常常寄错地方,原因就在这条分界线。
要找到它本身就是一道小关卡。财政部入口网站把它列在辖下单位中,名称是Registrar Office of Credit Reporting Agencies,那一页是最可靠的入口。它自家的网站是ppapk.treasury.gov.my——注意多出来的几个字母:大家凭直觉猜的ppk.treasury.gov.my根本不存在这个域名;而在2026年9月20日,连ppapk那个地址本身也拒绝连线。若你要用的时候它打不开,就从财政部入口网站绕进去。
任何经营信用报告业务者都必须注册。该法令第11条订明不注册即属违法,一经定罪,可处罚款最高100万令吉、监禁最长三年,或两者兼施。
你有权向信用报告机构申请查阅自己的报告,以核实其中资料是否准确。PPK不能替你取得报告,你必须直接找该机构。PPK也无权指示金融机构批准你的申请,所以向它投诉不会替你解锁任何一笔贷款。
有两类投诉PPK确实会调查,值得记住。若机构未经你事先同意,向第三方披露你的信用报告,你可以投诉并提交佐证。若机构未经你同意,把你的信用资料挪作营销或交叉销售用途,而你手上有证据,途径相同。
在贷款表格上拒绝授权之前,还有一件事要衡量。PPK说明:若你不给予信用报告机构披露你报告的许可,银行有可能不再继续处理你的申请,因为那份资料是它进行信用评估的必要元素。
该做什么,按次序
先从eCCRIS开始。上网注册、下载报告,重点读「账户使用情况」那一栏,而不是余额。
然后去拿免费的CTOS Basic Report,取它那一层CCRIS没有的诉讼、破产与SSM资料。每年两份,对多数人已经够用。
只有在你特别想要那个评分,或想在申请房贷前把两份档案并排比对时,才去买RM27.90的Full Credit Report。
发现错误,就直接在eCCRIS里提出,不必写信。个人基本资料的错误送交国家银行,账户资料的错误送交上报的银行,回复大约两周,更正后的资料则在下个月10日显示。记得在系统30天自动关闭之前,把这件事收尾。
万一贷款真的出了状况,PPK自己的建议并不起眼却最实际:与金融机构商谈还款方案。当账户恢复正常、还款如期被记录下来,报告自然会好转,因为这份档案永远只反映各机构上报了什么。
相关阅读
*本文说明的是一项公共程序与规范它的公开规则,不构成理财建议。*
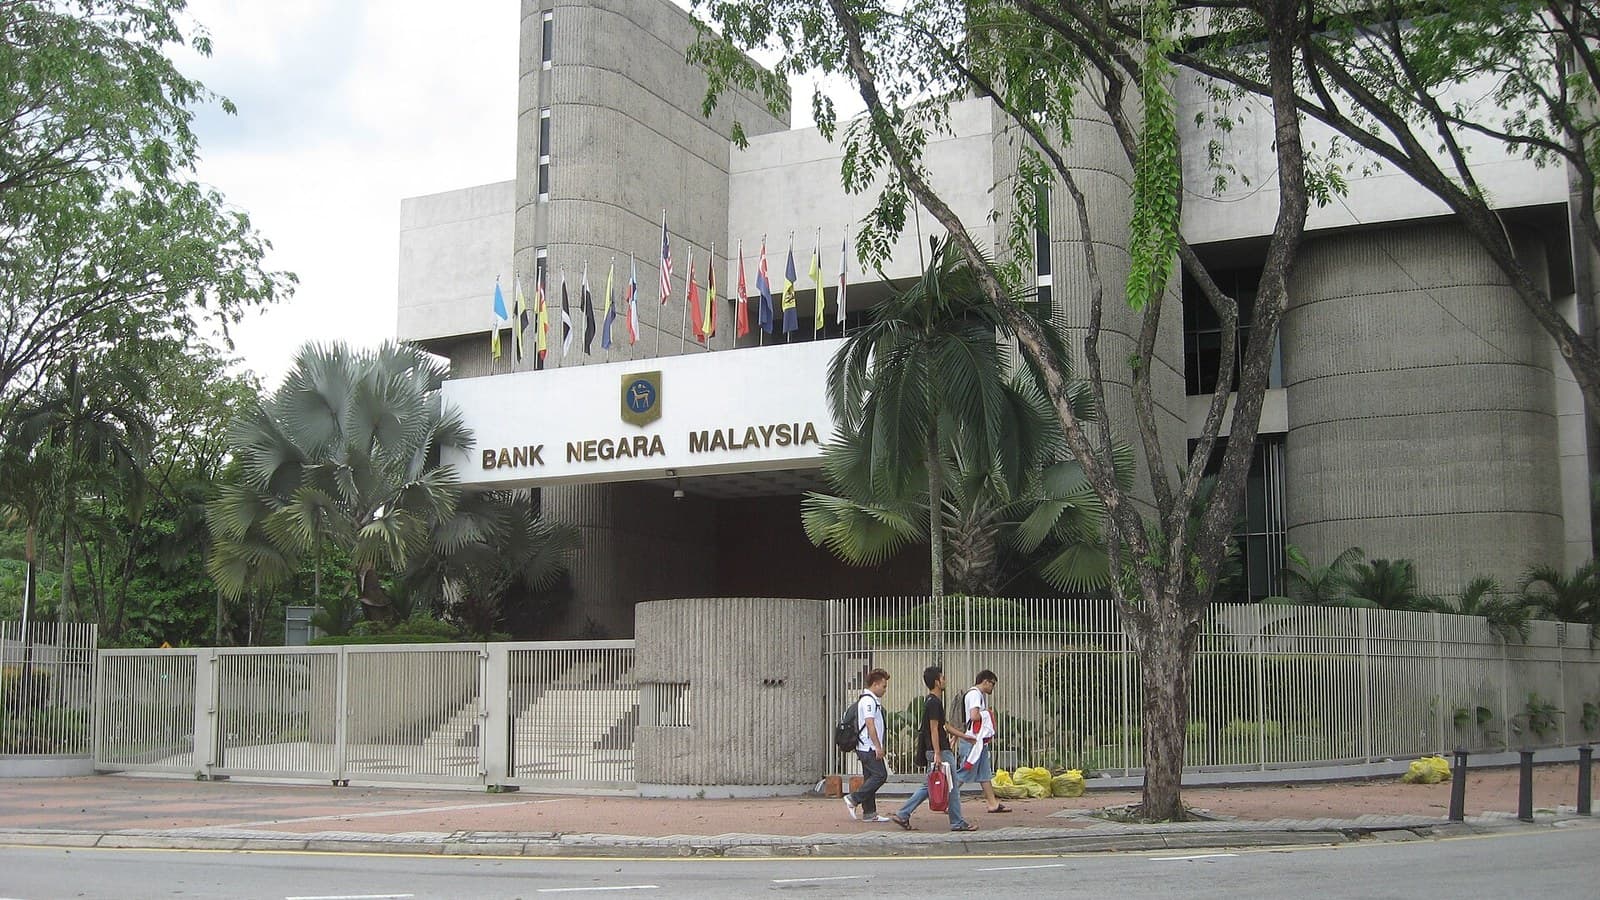
*封面图片:马来西亚国家银行总部,吉隆坡,摄影Kaihsu,Wikimedia Commons,CC BY-SA 3.0。*