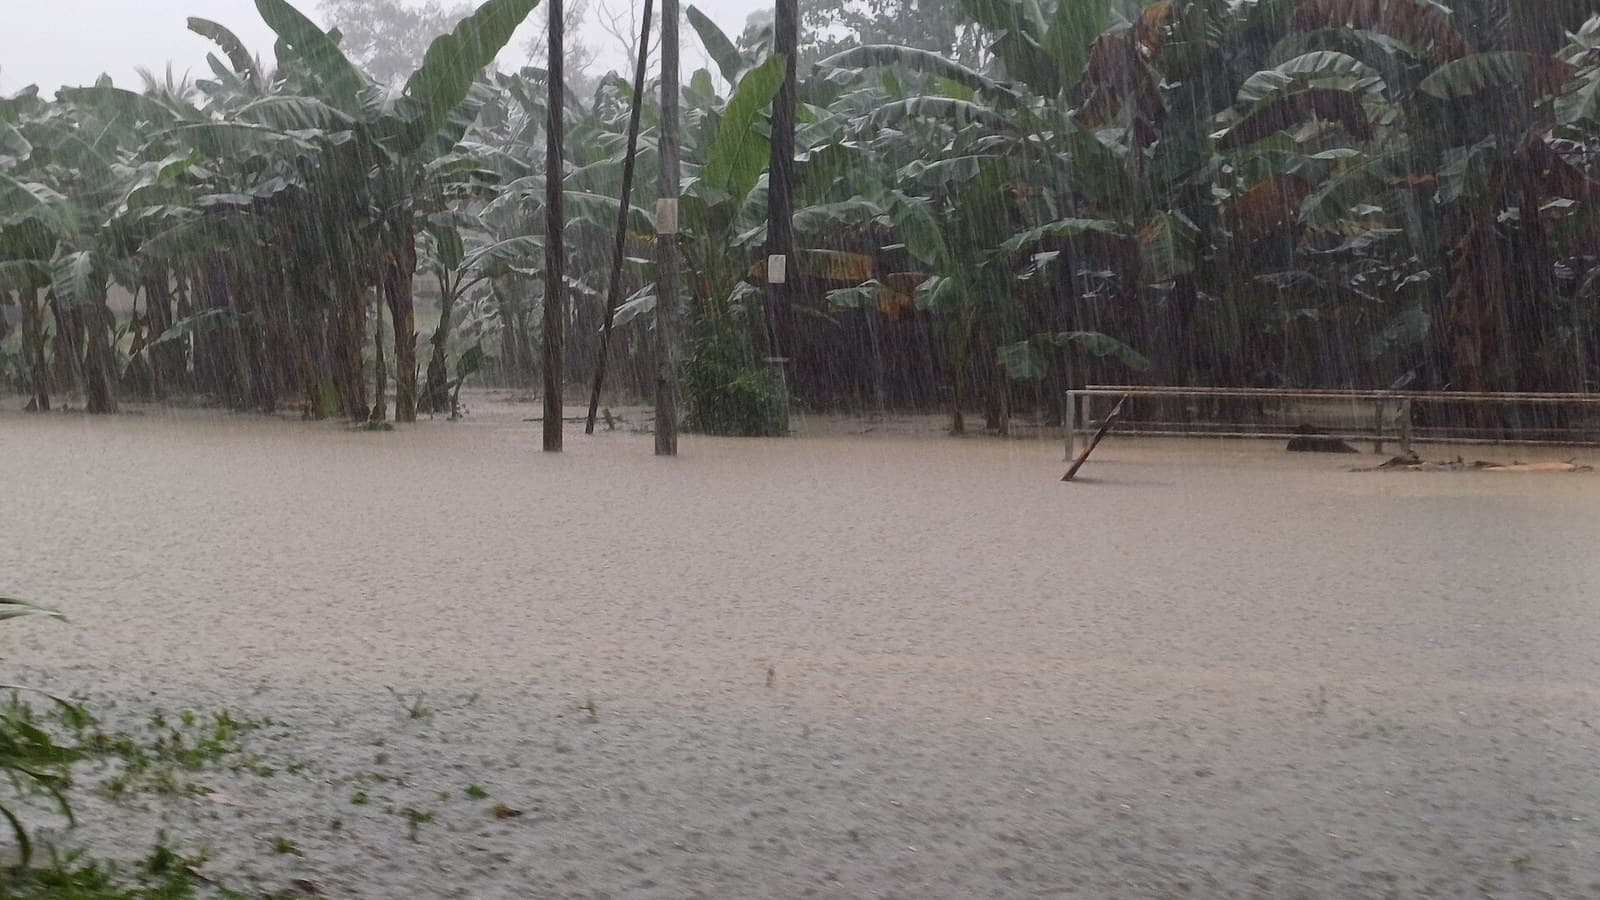
每一年的剧情都一样。11月的某个时候,东海岸开始下雨;水在吉兰丹到柔佛之间某处涨起来,或者在砂拉越与沙巴淹开来;然后很多人才第一次知道,原来有一个应用程式是他们早就该装好的。
以下这些系统没有一个是秘密。全部免费,全部由联邦机构运作,而且国家天灾管理机构(NADMA)在自己的首页上就把每一个都连了出来。这篇要讲的是每一个究竟显示什么,以及那些数字代表什么。
先分清楚两个机构做的是两件事
气象局预报天空,水利灌溉局(Jabatan Pengairan dan Saliran)量的是河。这不是同一种警报,而很多人只看前面那一种。
落在乌鲁雪兰莪山区或吉兰丹内陆的雨,不会当场淹到任何地方。它要几个小时后才到下游,有时候你这边天都放晴很久了水才来。气象局的警报告诉你雨要来了;水利灌溉局的河流监测站告诉你水要来了。如果你住在河边,后者才是更有用的那一个。
气象局怎么分降雨警报
气象局在自己的首页上列出五类警报:雷暴、持续降雨、强风与大浪、热带气旋,以及地震或海啸。
季候风期间最重要的是持续降雨,而气象局公布的发布准则分三级:
- 注意级:预料未来一至三天会出现持续降雨,或目前的降雨与雷暴预料会持续
- 严重级:预料会出现持续大雨
- 危险级:预料会出现持续豪雨
要注意的是,注意级涵盖的是往后三天的窗口。它不是说现在正在发生,而是说你最多还有三天。那是把东西搬离地面的级别,不是该撤离的级别。
警报发布在met.gov.my、myCuaca应用程式与气象局的社交平台上,热线是1-300-22-1638。气象局另外提供公开的MET API网络服务,马来西亚大多数第三方天气应用程式的本地资料,本来就是从这里来的。
每一条河旁边的四个数字
Public InfoBanjir(publicinfobanjir.water.gov.my)由水利灌溉局在能源转型与水务转型部之下营运,分为降雨页与河流水位页,而河流那一页才是该学会读的。
选一个州、一个县,就会出现一张表:监测站编号、站名、流域、读数时间、以米为单位的实时水位,接着是四个门槛栏位:正常、注意、警戒、危险。
这里是最容易被误读的地方。正常并不是安全底线,只是一个参考水位。2026年9月19日早上,在一段干爽的日子里,乌鲁雪兰莪Ampang Pecah的雪兰莪河读数是50.36米,正常水位是50.10米;Serendah的士拉央河读数34.09米,正常水位34.00米;Parit Mahang的双溪毛糯河读数2.85米,正常水位1.00米。三条河都高于正常水位,却都离危险还很远。
真正重要的数字是距离注意水位还有多远。Ampang Pecah的注意水位是51.30米,等于还有将近一米的空间;Parit Mahang的注意水位是3.50米,河水在2.85米,只剩65公分。同样是"高于正常",余裕却差很多。
趁现在什么事都没发生,做一次这件事:找出离你家最近的两三个监测站,把它们的注意与危险水位抄下来。接下来整个季候风,你读的会是一个有意义的数字,而不是一个对你毫无意义的颜色。
国家天灾管理机构自己列出的面板
这些系统大多不是NADMA自己营运的,它负责协调,并在首页上把每一个都连出来。整套值得加入书签:
- 气象局(met.gov.my)的天气警报:雷暴、持续大雨、强风与大浪、热带气旋、地震或海啸
- 环境局(apims.doe.gov.my)的空气污染指数
- 水利灌溉局(publicinfobanjir.water.gov.my)的水灾资讯
- 水利灌溉局(infokemarau.water.gov.my)的干旱资讯
- 公共工程局(bencana.jkr.gov.my)的道路封闭资讯
- 福利局(infobencanajkmv2.jkm.gov.my)的临时疏散中心资讯
最后一个是水已经涨起来时该查的,因为疏散中心名单同时也是援助金的入口。
那RM1,000,实际上怎么申请
恩恤金(Bantuan Wang Ihsan)是联邦政府发给受灾户主的RM1,000。规则写在NADMA自己出版的《2025年第2号指南:透过银行系统发放恩恤金的程序》里。
申请条件比标题看起来严格:
- 灾害必须由中央、州或县级天灾管理委员会宣布
- 申请期间由灾区疏散中心开放之日起,至关闭之日止
- 申请人必须是马来西亚公民
- 受灾后三个月内只能领取一次
- 申请必须透过MyIBJKM系统提出
- 申请人必须是灾害发生时居住在私人住宅的户主
- 每户只限一名户主,不论家中有多少成员
- 每名户主只限一间屋子,不论他拥有几间或有几间受灾
- 同一个地址算作一间屋子,但砂拉越与沙巴的长屋例外,每一个bilik kelamin算作一间独立的屋子
最后一条是实实在在为东马而设的条文,也很容易被漏掉。就这项援助而言,一座长屋并不是一户。
真正需要提前准备的是申请机制。依据指南,申请人先从Google Play或App Store下载MyIBJKM,以身份证号码注册、设定密码,填入电邮、电话号码、残障状况(若适用)与完整住址,再重新登入补齐家庭成员资料与银行户口资料。灾害发生时,应用程式会显示最近的疏散中心,申请人到场后按下扫描键扫描该中心的二维码,并选择是否在中心过夜,以及进出时同行的家庭成员。
在疏散中心透过MyIBJKM记录下来的名单,就是送交付款银行的名单。款项以电子转账方式汇入应用程式里登记的银行户口;户主若没有银行户口,可到付款银行柜台领取现金。
把这个流程再读一遍,该做的事自己就写出来了:现在就注册,现在就填好银行户口,并且确认门牌或地段号码正确(指南特别提醒申请人检查这一项)。半夜站在疏散中心大厅、手机还是湿的,不是开新帐号的时候。
若应用程式出问题,指南写明可请疏散中心的工作人员协助,透过MyIBJKM网站注册。
第二笔款项,而且不是用应用程式申请
恩恤金(身故)是给因灾害直接身亡者近亲的RM10,000,指南以水灾溺毙与土崩活埋作为例子。
它的运作方式和那RM1,000不同。每一名死者只能由一名近亲申领一次,其他家属的后续申请不予考虑;款项按身故的家庭成员人数发放;死者与申请人都必须是马来西亚公民。申请人必须是至亲,即丈夫、妻子、母亲、父亲、子女或兄弟姐妹,并须附上结婚证书或出生证书等亲属关系证明文件,以及死亡证书、警方报告,或由医务人员核实的死亡报告。
申请途径不是应用程式。申请人填写申请人声明表格,社区领袖填写确认表格,再由社区领袖提交县级天灾管理委员会查核与确认。指南对社区领袖的定义相当宽:村长、甘榜首长、居民协会主席、共管机构主席、甘榜发展与安全委员会主席,或其他由政府委任的代表。
提供假资料的代价
指南在这一点上写得异常直接。申请人若为个人利益提交虚假资料,可依据《2009年马来西亚反贪污委员会法令》第18条被检控,刑罚最高监禁20年,罚款不少于涉案价值的五倍或RM10,000,以较高者为准。欺骗或意图欺骗而使用文件者,可依《刑事法典》第420条检控,刑期一至十年另加鞭刑与罚款;或依第468条检控,监禁最高七年并罚款。NADMA另保留把申请人列入黑名单、取消其日后领取恩恤金资格的权利。
在身故援助金确认表格上签名的社区领袖,签的是同一份声明,承担的是同样的风险。
RM1,000是底线,不是损失
一个糟糕的季候风到底花掉多少钱,统计局给了数字。《2024年马来西亚水灾影响特别报告》于2025年3月发布,统计2024年全国水灾损失达RM933.4百万(9亿3340万令吉),高于前一年的RM755.4百万,相当于名义国内生产总值的0.05%。
真正该在决定保什么之前看一眼的,是这份明细:
- 住宅:RM372.2百万,是2023年RM168.3百万的两倍有余,也是最大的单一类别
- 公共资产与基础设施:RM303.4百万,低于2023年的RM380.7百万
- 农业:RM185.2百万,高于2023年的RM120.6百万
- 商业店面:RM54.1百万
- 车辆:RM17.3百万
- 制造业:RM1.2百万
以州属计,吉兰丹最高,达RM139.0百万,其次是登嘉楼RM103.1百万与吉打RM54百万。
把那笔给住户的款项和住户的损失并排摆着看,事情的轮廓就很清楚了。恩恤金是RM1,000,三个月内只能领一次;单是住宅一项的损失就有RM372.2百万。那笔钱是让一家人撑过那一个星期的应急现金,不是水带走的东西的赔偿,而指南本身也从未假装它是。
大多数马来西亚人搞错的那一句保险条文
马来西亚的标准综合险车险,并不承保水灾损失。这不是我们的说法,而是业界自己的说法:马来西亚普通保险协会(PIAM)明确指出,标准车险不承保水灾损失,泡水车只有在综合险保单附加了特别险(Special Perils)的情况下才能获赔。
特别险是一项可选附加险,承保水灾、风暴、土崩等自然灾害造成的损失。PIAM指出,其保费通常低于承保价值的0.5%,以承保价值RM100,000的车辆计算,大约每月RM42。要确认自己有没有这一项,可翻看保单明细表上的"Additional Coverage"一栏,或直接问代理。
究竟有多少人买了,要把两组官方数字并排才看得出来。马来西亚保险服务机构(ISM)记录2024年共有89宗车辆水灾索赔,赔付金额略高于RM3百万;而统计局统计同一年的车辆水灾损失为RM17.3百万。2024年泡在水里的车,大部分从来没有走过水灾索赔,因为它们根本没有这项保障。
房子是同样的道理,而且缺口更大。基本火险只保火灾、雷击与家用煤气爆炸;水灾与风暴需要另外加购附加险,PIAM给出的价格低至每月RM14(承保价值RM200,000的建筑)。至于市场上俗称家居保险的Houseowner与Householder保单,则本来就把水灾与风暴纳入标准保障。两边的投保率都不高:统计局与ISM的数据显示,马来西亚910万户家庭当中,2023至2024年间约有387万户持有家居保险,而附加水灾保障的更少。
10月加购特别险,花的钱不及一个泡水脚垫的修理费;12月才加购,对保单生效前已经发生的损失毫无帮助——这正是现在就该办的理由。
目前还没有公布的事
截至2026年9月19日,气象局尚未公布2026/2027年东北季候风的开始日期。网站上最新的季节性资料是吉隆坡季候风活动中心2026年5月报告,以及2026年1月至6月的天气展望。上一个季度方面,《马来邮报》2025年11月10日报道,气象局预计2025/2026年东北季候风于2025年11月13日开始,持续至2026年3月,期间会有五至七波持续大雨。
请把它当作一个正常季度的形状,而不是本季的预报,并留意met.gov.my的公布,通常会在10月底或11月初出现。
延伸阅读
*2026年9月19日读取的资料来源:met.gov.my的持续降雨警报发布准则与首页警报清单;publicinfobanjir.water.gov.my的实时河流水位资料;nadma.gov.my的灾害资讯连结清单;《2025年第2号国家天灾管理机构指南:透过银行系统发放恩恤金的程序》;PIAM于2025年11月14日发布的季候风简报《Stronger Storms Ahead》(piam.org.my);以及马来西亚统计局《2024年马来西亚水灾影响特别报告》。*
*封面图片:2025年1月沙巴山打根水灾。摄影:Tofeiku,CC BY-SA 4.0,来自维基共享资源。*