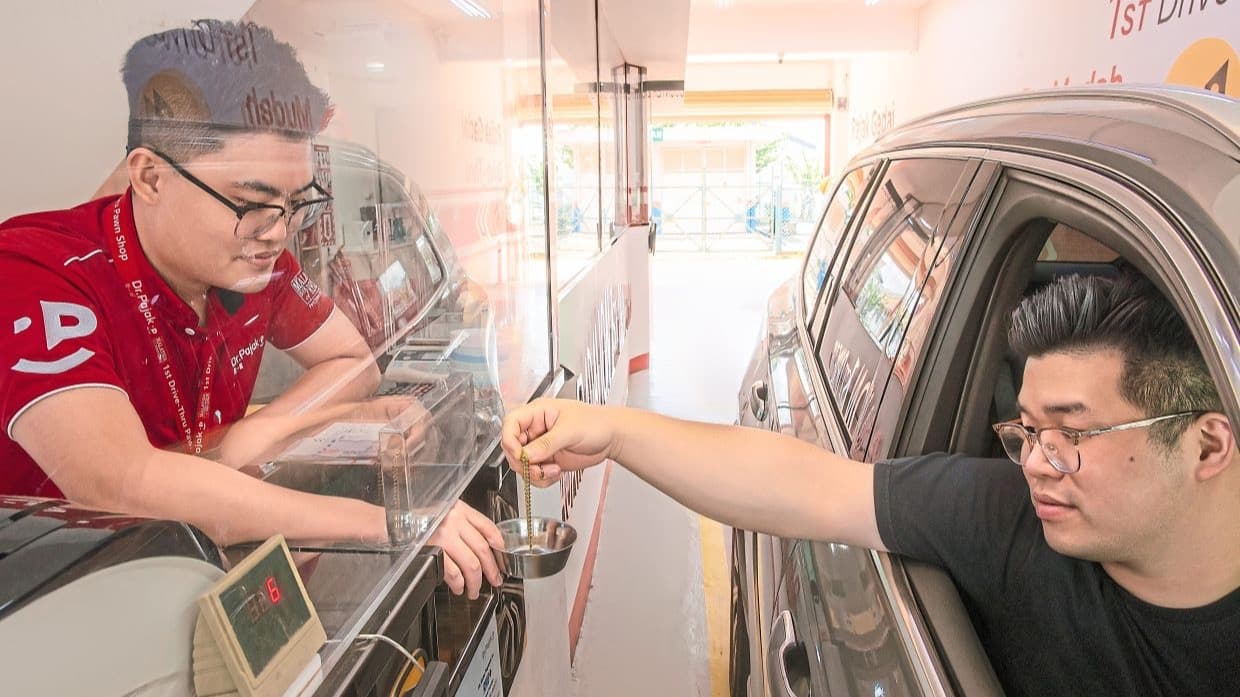
典当是马来西亚筹现金最快的方法之一,只用你自己的物品作担保。它也受一项简短而直接的法律管辖,只是大多数顾客从没读过。以下是《1972年当铺法令》(第81号法令)中,决定你要付多少、可能失去什么的规则。
持牌当铺可以收多少
第17条规定,持牌者只能按条例订明的利率收取利润,并禁止在典当上另收"任何款项"。房屋及地方政府部(KPKT)公开说明的上限是每月2%,即一年24%。
借RM3,000,上限是每月RM60,满六个月共RM360。在利润之外再加服务费、估价费或保管费,正是第17条要阻止的做法。签名前,请对方让你看清金额怎样算出来。
第3条把典当界定为以物品担保、不超过RM10,000的贷款,所以用黄金借更大数额时,通常要看银行的Ar-Rahnu产品。
六个月期限与如何延长
第18条给你从典当当天算起的六个月,或你与当铺约定的更长期限。真正有用的是第19条:只要带当票来并付清至今的利润,你提出要求时,当铺必须把赎回期延长至少三个月。你不需要先还本金。
自己记下日期。如果知道第六个月前还不清,在期限前付清利润,物品就不会进入下一步。
没有赎回会怎样
第23条按你借的金额,而不是物品的价值,来划分未赎回的物品。
- 当款RM200或以下: 物品归当铺所有,没有拍卖,也没有余款,即使黄金价值是贷款的好几倍。
- 当款超过RM200: 只能由持牌拍卖官公开拍卖。当铺本身可以竞标。
如果拍卖所得高于贷款加利润,第25条规定当铺须在七天内以挂号信把结算表和通知寄到它账簿上的地址。你从通知送达起有四个月可以索取余款,所以搬家时要通知当铺。拍卖后四个月内,你也可以要求查看销售记录和拍卖官签署的目录(第24条)。
四个月后,无人索取的款项须在14天内交给总会计师(第26条)。之后你仍可证明自己是物主,向财政部索回(第27条)。
当铺不能把没收的黄金放进橱窗来绕过这些程序。2023年,上诉庭维持对Kedai Pajak Shin Ngien Sdn Bhd的定罪,罚款RM5,000,罪名是在当铺处所出售未赎回的黄金,因为第16(3)条规定持牌者只能经营典当业务。
失窃、火灾与125%规则
第22条规定当铺须为物品的遗失或损坏负责,包括火灾、盗窃和抢劫。但赔偿有个陷阱:物品的价值被假定为贷款额再加四分之一。如果你用价值RM5,000的项链借RM3,000,假定价值就是RM3,750。推事可另外应投诉下令支付"合理赔偿",但这并非自动发生。贷款相对物品价值越低,差距就越大,所以贵重物品要自己保留照片和收据。
当票就是钥匙
第18条规定,当铺必须把物品交给任何出示当票并付款的人。请把当票当现金保管。
- 当票遗失: 向当铺申请账簿记录副本,当铺须免费并立即提供,之后七天内必须拒绝向任何出示该当票的人交出物品。推事可下令交付物品或补发当票(第21条)。
- 出售当票: 那些"高价收当票"的广告,对买方是陷阱,对你则是警号。第41条规定购买当票属于违法,最高罚款RM20,000或监禁12个月。
- 替别人典当: 未经授权典当他人物品,最高罚款RM50,000或监禁两年(第28条)。
当铺不得在晚上6时至早上8时之间收当,也不得收18岁以下人士的物品(第16条)。
怎样辨认无牌业者
KPKT曾表示,持牌处所会挂上"Pemegang Pajak Gadai Berlesen"招牌,使用规定表格,并可在其i-Gadaian应用程序查询;收费过高应向部门举报。我们这次无法确认该应用程序是否仍在运作,如打不开请向KPKT查询。警方在2021年提醒公众提防网上典当,并说应亲自到注册处所办理。无牌经营可被罚款RM20,000至RM100,000、监禁最多五年,或两者兼施(第7条)。
Ar-Rahnu有什么不同
第46条豁免持牌银行和注册合作社。也就是说,2%上限、RM200规定和第25条的余款通知都不约束它们,约束它们的是合约,所以要细读。并非每个Ar-Rahnu柜台都是银行或合作社,请问清楚你那家适用哪些规则。我们查阅到的公开条件:
- Bank Muamalat: 按融资额收固定年利11.25%(每月0.9375%),最高为黄金现值的80%,RM250至RM500,000,最长18个月。
- TEKUN Ar-Rahnu: 按黄金价值每RM100收RM0.50,最高80%,RM100至RM300,000,六个月并可延长,最低收15天。网页没有说明计费周期,请询问。网页也说,售出并扣除费用后如有余款会付给你。
请留意计算基础不同:一个按你借的钱收费,另一个按黄金价值收费。比较时要看你那件物品实际报价的令吉数,不要只看标题利率。
下面的比较表把两套制度并列。