气象局说,东北季候风已在2026年10月27日开始,预料11月至明年1月有三至五波持续大雨。我们的水灾预警指南讲的是警报和河流水位。这一篇讲的是水退之后的事:谁来赔。
简单说,很多人会发现赔的不是保险公司。国家银行今年表示,2021年水灾的估计损失中,约三分之二(约RM40亿)没有保险。统计局算出2025年水灾损失为RM6.369亿,其中住宅RM1.838亿,车辆RM680万。
综合险不等于水灾险
标准私家车保单不赔水灾、风暴、土崩及其他天灾造成的损失。只有保单上有特别险(Special Perils)附加保障,水灾损失才可获赔。普通保险业公会PIAM说,要看保单明细表上的"Additional Coverage"一栏。PIAM把这项附加保障列为综合险的选项;它对第三方、火灾及失窃保险(TPFT)的说明,自己的车只保火灾和失窃。
就算那一栏写着Special Perils,也还不能确定可以拿多少,因为这个附加险有不同版本:
- MSIG有全额版和有限版。有限版上限是总投保额的25%,投保RM60,000的车就是RM15,000。
- RHB AutoMax的Pro配套有全额特别险,Lite配套没有。
- SOMPO说其车险已包含,最高可达投保额的100%。
价格通常按投保额的百分比计算。Motorist在2026年8月说是0.20%至0.50%,投保RM45,000的Myvi一年约RM90至RM225;PIAM自己的例子是投保RM100,000的车每月约RM42。Generali说可以在保单期内加保,建议现在就问你的保险公司,不要等到更新保单。
没有人说得一致的NCD问题
上网查这个问题,会看到相反的答案。CariCarz说特别险索赔不会让无索偿折扣(NCD)归零。BJAK、Qoala和Pos Malaysia的指南则说会。所以我们读了保险公司的条款。Generali说,索赔后的下次更新,NCD归零。例外情况要求你没有过失,而且肇事车辆可以辨认并有保险。水灾没有肇事车辆,所以按这个条文,NCD会归零。其他保险公司的条文可能不同,所以请向你的保险公司要书面答复。
这对小额索赔很重要。假设一辆车的保费在扣NCD前是RM2,000,折扣55%,实付RM900。假设保费不变,而你失去了折扣。按Generali的阶梯,折扣从0%、25%、30%、38.33%、45%一路回到55%。五次更新分别多付RM1,100、RM600、RM500、RM333和RM200,合共约RM2,733。在这个例子里,一笔RM2,000的地毯和座椅维修,索赔的代价比赔款还高。引擎大修或全损则不一样。请用你自己的数字算一遍。市面上有NCD保障附加险(Generali收NCD金额的15%,最低RM50),但要看清楚它何时终止。
如果车子泡在水里
- 先离开。熄火,走到高处,然后求助。车子可以换。
- 之后不要发动。Malay Mail的指南提醒,水位超过车轮一半就不要发动,否则可能损坏引擎控制单元。水也可能被吸进引擎。
- 把一切拍下来。包括水位线、街道和车牌,以及日期和时间。
- 叫拖车前先打保险公司24小时热线。PIAM在2026年4月说,因拖车服务受影响,会优先处理受困和危险的个案,从住家拖车则要预约。部分保险公司可报销独立拖车费,视条款而定,所以先问清楚并保留收据。
- 询问警方报告。PIAM建议尽快报案,最好在24小时内,除非在特殊情况下获豁免。大水灾后保险公司可能豁免,但要由他们告诉你。
- 预期两项扣减。车龄五年或以上,旧零件换新时可能要付折旧差额(betterment)。全损时,约定价值(agreed value)赔约定的数额,市场价值(market value)赔车子当时折旧后的价值。
房子:三种保单,三种答案
PIAM说,基本火险往往不包括水灾和风灾,除非另外付费。如果你只记得办房贷时买的那份保险,先查它。屋主保险(houseowner)保建筑,住户保险(householder)保屋内物品。例如Generali的Home Protector,两者都列明水灾,但水灾索赔设有自负额。国家银行说,水灾在家居保险中通常是可选的附加项目,所以要读保单,不要只看产品名称。
分层地契房屋:据引述,2013年分层管理法令第93条要求管理机构为建筑投保。向它索取保单明细,看水灾是否列明,并假设家具要自己负责。
投保不足最容易被忽略。Generali说,如果投保额低于实际价值,差额视为由你自保。举例说明,重建成本RM400,000的房子只投保RM200,000,RM50,000的水灾损失可能只赔约RM25,000。PIAM说要按重建成本而不是市场价值投保,并提供免费的建筑成本计算器。
至于索赔本身,PIAM列出的文件是警方报告、索赔表格、拥有权证明、照片、维修报价,以及受损物品清单(品牌、型号、序号和价值)。它也提醒,任何维修(包括紧急工程)都要先取得书面批准,因为未获批准的工程可能不受保。清理之前,先拍下损坏情况。
没有保险,或保险公司拒赔
- 恩恤金(Bantuan Wang Ihsan):发给受灾户主RM1,000,透过MyIBJKM在疏散中心扫描二维码申请。水灾预警指南列出了限制。NADMA的规定是在10月26日查阅的。
- 索赔被拒:先以书面向保险公司投诉,收到最终决定后六个月内向金融市场调解服务处(FMOS)申诉。FMOS的范围页面列明车险索赔,上限RM250,000。它没有列出火险或家居保单,所以房屋纠纷该找谁,请询问FMOS或国家银行。
- 明年:国家银行建议低收入家庭考虑Perlindungan Tenang产品,一年约RM50至RM75。只有部分包括水灾保障,请查看产品说明。
*除另有说明外,资料来源于2026年11月4日查阅:统计局2026年4月15日水灾文告;Insurance Business 2026年2月4日对国家银行谈话的报道;PIAM车险页面、2026年4月13日拖车文告,以及由Zurich转载的2024年12月3日水灾文告;InsuranceInfo.com.my上的PIAM屋主保险建议;MSIG、RHB、SOMPO和Generali公开的附加险及常见问题页面;Generali Home Protector产品说明;FMOS范围页面;Motorist(2026年8月10日);Malay Mail(2022年3月14日);PropertyGuru对第93条的说明(我们没有核对法令原文)。PIAM每月RM42的例子来自其2025年11月的季候风说明,我们在9月读到,该页面已移动。本文说明产品如何运作,并非财务建议。索赔以你的保单条文为准。*
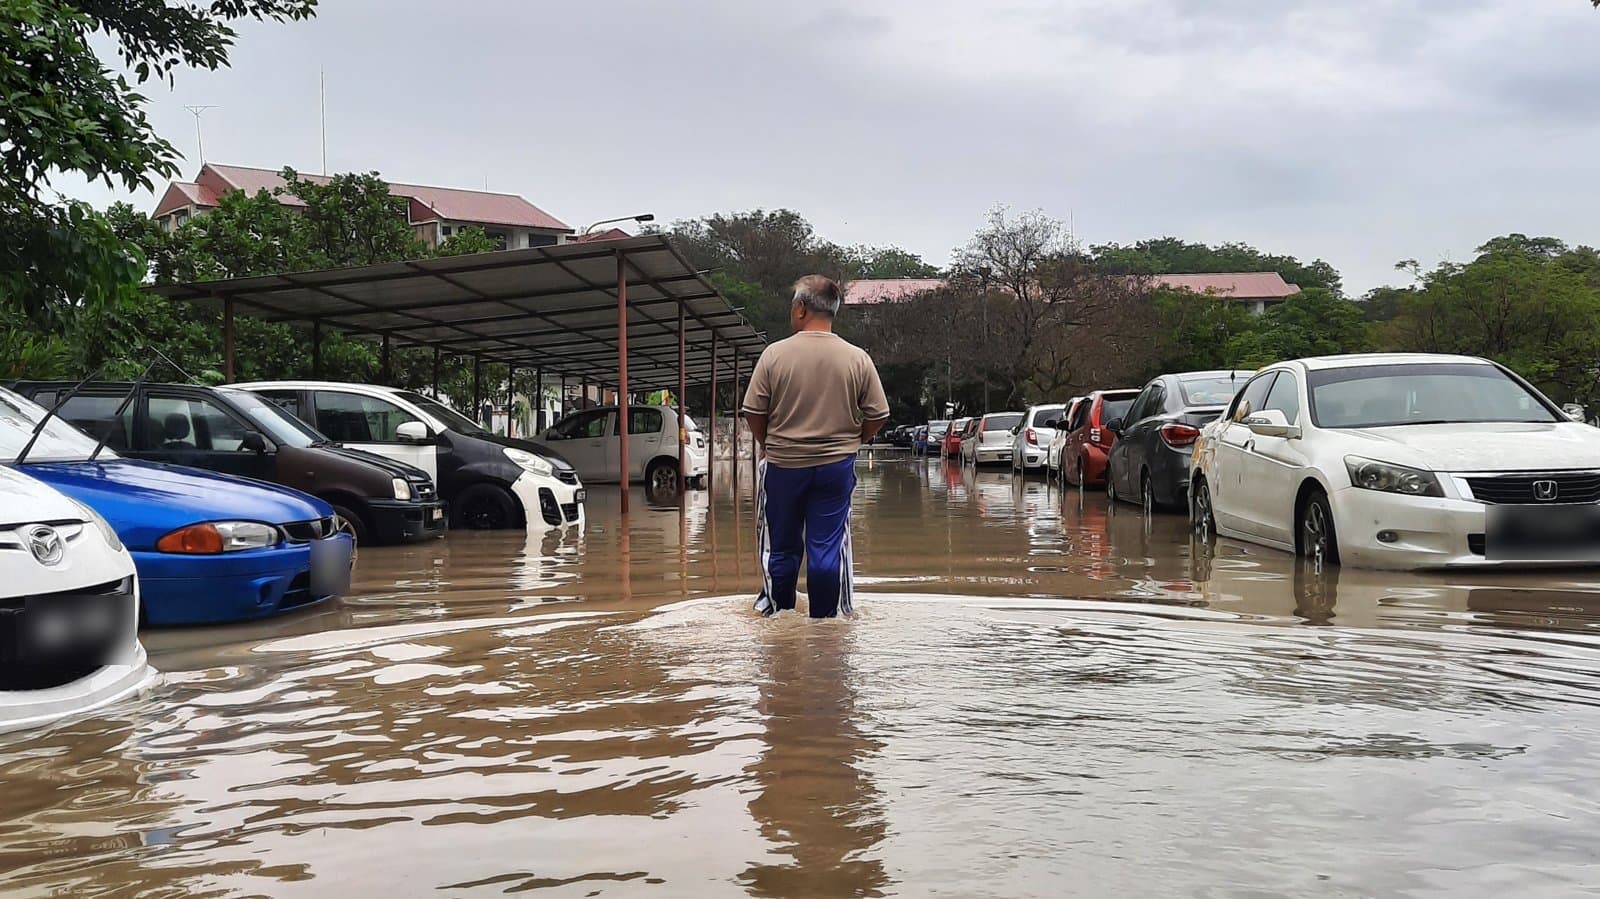
*封面图片:Xrchr / Wikimedia Commons(CC BY-SA 4.0),2021年12月莎阿南第24区被淹的停车场,经裁剪并模糊车牌。*